経営管理ビザの更新を控えている経営者の方から、
「会社に累積赤字がありますが、更新できますか?」
「今期は黒字ですが、過去の赤字がまだ残っています」
「赤字と債務超過は同じではないのですか?」
「累積赤字がある場合、中小企業診断士の評価書が必要ですか?」
といったご相談を受けることがあります。
結論からいうと、会社に累積赤字があるからといって、それだけで経営管理ビザの更新が不許可になるわけではありません。
出入国在留管理庁が公表している事業の継続性に関する考え方では、単年度の赤字だけではなく、
・直近2期の決算状況
・売上総利益の有無
・欠損金の有無
・債務超過の有無
などを踏まえて判断する考え方が示されています。
特に重要なのが、
「累積赤字があるが、まだ債務超過ではない会社」
と、
「累積赤字が拡大し、債務超過になっている会社」
では、更新時に求められる対応が異なるという点です。
直近期末に欠損金があっても債務超過ではない場合には、今後1年間の事業計画書や予想収益を示した資料によって、今後の事業継続性を説明することになります。
一方、直近期末で債務超過となっている場合には、状況によって、中小企業診断士や公認会計士等による「改善の見通しについて評価を行った書面」が必要になります。
本記事では、経営管理ビザ更新で累積赤字がある場合の考え方と、債務超過との違い、必要となる資料について、中小企業診断士・行政書士の視点から解説します。
出入国在留管理庁が公表している事業の継続性の考え方については、「経営・管理」の在留資格の明確化等についてもあわせてご確認ください。
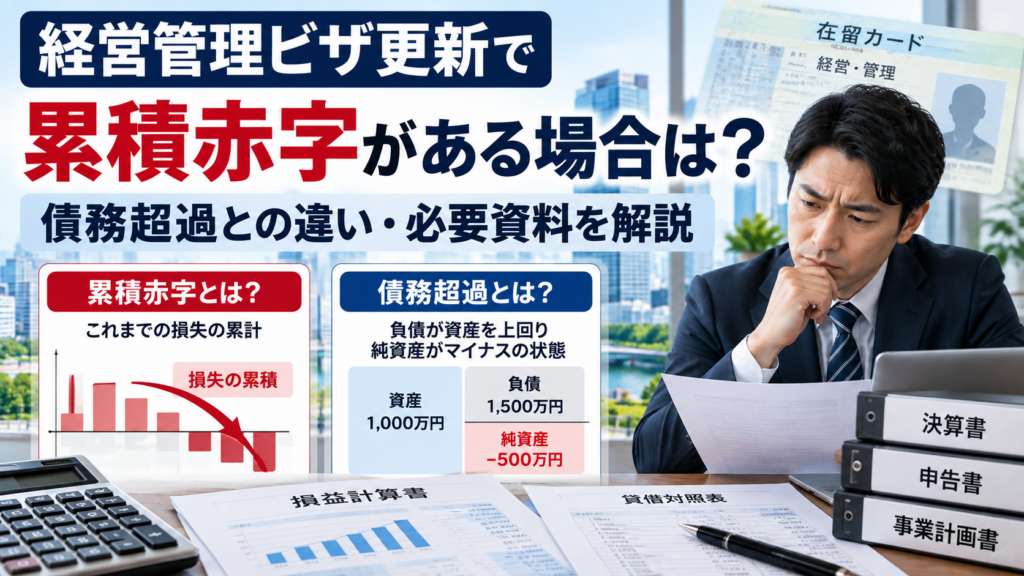
累積赤字とは?
累積赤字とは、過去の赤字が会社内部に積み重なっている状態をいいます。
会社の決算書では、一般的に貸借対照表の純資産の部にある「繰越利益剰余金」などに反映されます。
たとえば、
1期目 300万円の赤字
2期目 200万円の赤字
3期目 100万円の黒字
という会社の場合、3期目だけを見れば黒字です。
しかし、過去の赤字がすべて解消されたわけではありません。
単純化すると、
▲300万円
+
▲200万円
+
100万円
=
▲400万円
となり、依然として過去からの損失が残っています。
このような状態が、一般的に「累積赤字」と呼ばれます。
出入国在留管理庁の事業継続性の取扱いでは、「累積赤字」という表現よりも、
「欠損金」
という用語が使われています。
したがって、経営管理ビザ更新では、
「今期が黒字か赤字か」
だけでなく、
「過去の損失がどの程度残っているのか」
まで確認することが重要です。
赤字と累積赤字は違う
まず整理しておきたいのが、
「単年度の赤字」
と、
「累積赤字」
の違いです。
単年度の赤字とは、その事業年度の損益計算書で当期純損失が発生している状態です。
一方、累積赤字とは、過去の赤字が貸借対照表上に残っている状態です。
たとえば、
「過去に大きな利益を蓄積していた会社が、今期だけ100万円の赤字になった」
という場合には、単年度では赤字でも、累積赤字になっていないことがあります。
逆に、
「今期は100万円の黒字」
でも、
「過去に1,000万円の赤字が累積している」
という場合には、現在も欠損金が残っている可能性があります。
したがって、
「今期は黒字だから大丈夫」
とは限りません。
更新前には損益計算書だけではなく、貸借対照表の純資産の部まで確認する必要があります。
決算書で確認しておきたい項目については、経営管理ビザ更新で決算書のどこを見られる?中小企業診断士が財務面を解説でも詳しく解説しています。
累積赤字と債務超過も違う
累積赤字があることと、債務超過であることも同じではありません。
債務超過とは、
「負債の総額が資産の総額を上回っている状態」
です。
貸借対照表でいえば、純資産がマイナスとなっている状態です。
たとえば、
資本金 1,000万円
累積赤字 ▲400万円
という会社であれば、単純化すると純資産は600万円残っています。
この場合、
「累積赤字はある」
ものの、
「債務超過ではない」
という状態です。
一方、
資本金 500万円
累積赤字 ▲800万円
であれば、単純化すると純資産は▲300万円となります。
この場合には、
「累積赤字があり、さらに債務超過」
となっています。
経営管理ビザの更新では、この違いが非常に重要です。
直近期末に欠損金がない場合
出入国在留管理庁の事業継続性に関する考え方では、直近期または直近期前期に売上総利益があることを前提として、直近期末に欠損金があるかどうかを確認します。
直近期末に、
「剰余金がある」
または、
「剰余金も欠損金もない」
場合には、原則として事業の継続性があると認める考え方が示されています。
つまり、今期が赤字だったとしても、それまでに蓄積した利益が十分に残っており、欠損金が生じていない場合には、
単年度赤字だけを理由として事業継続性が否定されるわけではない
ということです。
経営管理ビザ更新では、
「赤字か黒字か」
だけで判断しない理由がここにあります。
累積赤字はあるが、債務超過ではない場合
実務上、よく相談を受けるのが、
「欠損金はあるが、まだ債務超過ではない」
というケースです。
この場合、会社に累積赤字はありますが、負債が資産を上回っているわけではありません。
出入国在留管理庁は、このようなケースについて、
今後の事業計画、資金調達等の状況により、将来にわたって事業の継続が見込まれる可能性を考慮し、
「今後1年間の事業計画書及び予想収益を示した資料」
の提出を求める取扱いを示しています。
そして、その資料から事業継続性を確認できる場合には、事業が実際に行われていることに疑義がある場合などを除き、原則として事業の継続性を認めるとされています。
つまり、
累積赤字はある
↓
しかし債務超過ではない
↓
今後1年間の事業計画・予想収益を説明する
という流れになります。
「今後1年間の事業計画書」では何を説明する?
累積赤字があるものの債務超過ではない場合、
「来年は黒字になる予定です」
と書くだけでは十分な事業計画とはいえません。
少なくとも、
・なぜ過去に赤字となったのか
・現在は何が改善しているのか
・どの商品・サービスで売上を作るのか
・顧客数や販売数量はどの程度を見込むのか
・販売単価はいくらか
・売上原価はいくらか
・人件費や家賃などの固定費はいくらか
・最終的にどの程度利益を確保できるのか
を具体的に整理する必要があります。
特に重要なのは、
「売上計画の積算根拠」
です。
たとえば飲食店であれば、
客単価 × 1日平均客数 × 営業日数
美容サロンであれば、
平均客単価 × 月間来店客数
BtoB事業であれば、
契約単価 × 契約社数
といった形で売上を積み上げます。
「売上が増えると思う」
ではなく、
「なぜその売上になるのか」
を第三者が理解できるようにすることが重要です。
累積赤字が減っている会社と増えている会社では意味が違う
同じ「累積赤字がある会社」でも、財務状況の推移によって意味は大きく異なります。
たとえば、
前期 累積赤字▲800万円
直近期 累積赤字▲500万円
であれば、直近期に利益を確保し、欠損金が300万円減少したことになります。
一方、
前期 累積赤字▲500万円
直近期 累積赤字▲800万円
であれば、さらに300万円赤字が拡大しています。
この二つを同じように扱うことはできません。
更新時には、
「累積赤字がいくらあるか」
だけでなく、
「改善方向に向かっているのか」
「悪化しているのか」
を見ることが重要です。
そのため、直近2期の決算を比較して、
・売上高
・売上総利益
・営業利益
・当期純利益
・欠損金
・純資産
がどのように変化しているかを確認します。
今期が黒字でも累積赤字が残っている場合
相談でよくあるのが、
「今期は黒字になったので、もう問題ないですよね?」
というケースです。
確かに、赤字から黒字へ転換していることはプラス材料です。
しかし、
今期の黒字額よりも過去の累積赤字が大きい
場合には、欠損金がまだ残ります。
たとえば、
前期までの累積赤字 ▲1,000万円
今期の当期純利益 300万円
であれば、単純化すると、
▲700万円
の欠損が残ります。
この場合、
「黒字化したこと」
と、
「欠損金が解消したこと」
は別の話です。
ただし、赤字が続いていた会社が黒字転換し、欠損金が減少しているのであれば、
改善が進んでいることを説明する材料
になります。
更新時には、
「まだ累積赤字があります」
だけで終わらせず、
どの程度改善しているのか、今後どの時点で解消できるのか
まで整理するとよいでしょう。
決算後に業績が改善している場合は最新資料も活用する
経営管理ビザ更新のタイミングによっては、直近決算から数か月が経過していることがあります。
その間に業績が改善しているのであれば、
決算書だけでは現在の状況が伝わりません。
たとえば、
・最新の試算表
・月次売上表
・売上台帳
・契約書
・受注書
・見積書
・予約状況
・顧客数
・販売数量
・銀行口座の入出金
などを用いて、
「決算後の改善状況」
を補足することが考えられます。
特に、
「前期は赤字だったが、今期は月次黒字化している」
「新規契約が増えている」
「価格改定によって粗利益率が改善している」
といった事情がある場合には、最新資料を整理しておくことが重要です。
事業計画の内容によっては専門家評価を求められる場合もある
累積赤字はあるものの債務超過ではない場合、基本的には、
「今後1年間の事業計画書及び予想収益を示した資料」
によって事業継続性を説明します。
ただし、出入国在留管理庁は、その資料の内容によっては、
「中小企業診断士や公認会計士等の企業評価を行う能力を有すると認められる公的資格を有する第三者が評価を行った書面」
の提出をさらに求める場合があるとしています。
したがって、
「債務超過でなければ専門家の評価は絶対に不要」
というわけでもありません。
事業計画の実現可能性や財務状況について、追加の専門家評価を求められる可能性があります。
債務超過になった場合は対応が変わる
累積赤字がさらに拡大し、純資産がマイナスになると、
「債務超過」
となります。
ここからは、更新時の取扱いが変わります。
直近期末では債務超過となっているものの、直近期前期末では債務超過ではなかった場合には、
「1年以内に債務超過の状態でなくなる具体的な改善の見通し」
があることを前提として、事業継続性が判断されます。
この場合、出入国在留管理庁は、
「中小企業診断士や公認会計士等の企業評価を行う能力を有すると認められる公的資格を有する第三者が、改善の見通し(1年以内に債務超過の状態でなくなることの見通しを含む。)について評価を行った書面」
の提出を求めています。
当事務所では、便宜上「改善見通し評価書」と呼ぶことがありますが、正式な取扱いは上記のとおりです。
債務超過時に必要となる書面については、経営管理ビザ更新で債務超過の場合に必要な「改善の見通しについて評価を行った書面」とはもあわせてご覧ください。
2期連続で債務超過の場合はさらに注意が必要
直近期末だけでなく、
直近期前期末も債務超過
となっている場合には、より慎重な確認が必要です。
出入国在留管理庁は、
「債務超過となって1年以上経過しても債務超過の状態でなくならなかった場合」
について、原則として事業の継続性があるとは認められないという考え方を示しています。
したがって、
「1期だけ債務超過」
と、
「2期連続の債務超過」
では、更新時の状況が大きく異なります。
詳しくは、経営管理ビザ更新で債務超過になった場合、いつまでに解消すべきか?中小企業診断士が解説もあわせてご覧ください。
累積赤字の原因を整理する
累積赤字がある場合には、
「赤字があります」
という事実だけを説明しても、今後の事業継続性は伝わりません。
まず、
「なぜ赤字が蓄積したのか」
を整理します。
たとえば、
・創業時の初期投資が大きかった
・店舗開業が予定より遅れた
・顧客獲得に時間がかかった
・売上計画を達成できなかった
・原材料価格が上昇した
・人件費が想定以上に増えた
・外注費が高騰した
・大口取引先を失った
・設備投資負担が大きかった
・不採算事業を継続していた
など、会社によって原因は異なります。
重要なのは、
「景気が悪かった」
「売上が少なかった」
という抽象的な説明ではなく、
決算書の数字と結び付けて原因を説明すること
です。
改善計画では「何をするか」だけでなく「いくら改善するか」を示す
赤字の原因を分析したら、次に改善策を整理します。
たとえば、
・価格改定
・新規顧客の開拓
・既存顧客への販売拡大
・新商品の投入
・高採算商品へのシフト
・仕入先の見直し
・外注費削減
・人員配置の見直し
・役員報酬の見直し
・固定費削減
などが考えられます。
ただし、
「営業を強化します」
「経費を削減します」
だけでは十分ではありません。
たとえば、
価格改定により年間粗利益+200万円
新規取引先3社の獲得により年間粗利益+300万円
外注費削減により年間100万円改善
といった形で、
改善策を数値に置き換える
ことが重要です。
その結果、
「来期の当期利益はいくらになるのか」
「累積赤字はいくら減るのか」
まで確認します。
更新前に確認したいチェックポイント
累積赤字がある場合には、少なくとも次の点を確認しておきたいところです。
・直近期は黒字か赤字か
・過去からの欠損金はいくら残っているか
・純資産はプラスかマイナスか
・債務超過になっていないか
・前期より欠損金が減っているか、増えているか
・売上総利益を確保できているか
・現在の月次業績は改善しているか
・赤字となった原因を説明できるか
・具体的な改善策があるか
・今後1年間の売上を積み上げて説明できるか
・今後1年間の利益を予測できるか
・資金繰りに問題がないか
・税金や社会保険等を適切に納付しているか
特に、
「累積赤字がある」
という段階と、
「債務超過になっている」
という段階を混同しないことが重要です。
2025年10月の経営管理ビザ新基準との関係
2025年10月16日から、在留資格「経営・管理」の許可基準が改正されました。
既に経営管理ビザで在留している方については、2028年10月16日まで経過的な取扱いがあります。
この期間中は、新基準を満たしていないことだけを理由として在留期間更新許可申請が不許可になるものではありません。
一方、更新審査では、経営状況や公租公課の履行状況、新基準へ適合する見込みなども踏まえて判断されます。
そのため、累積赤字がある会社では、
「今回は債務超過ではないから大丈夫」
と考えるだけではなく、
今後どのように利益を確保し、欠損金を減らし、会社の財務基盤を強くしていくのか
を考えることが重要です。
新基準については、出入国在留管理庁「在留資格『経営・管理』に係る上陸基準省令等の改正について」もあわせてご確認ください。
中小企業診断士・行政書士に依頼するメリット
累積赤字がある会社の更新では、
「赤字の理由を書く」
だけでは十分ではありません。
今後の事業継続性を説明するためには、
・過去の決算分析
・赤字原因の特定
・現在の業績確認
・改善策の整理
・売上計画
・利益計画
・資金繰り
・欠損金の解消見込み
まで一体として考える必要があります。
中小企業診断士は、財務分析、経営改善、事業計画を扱う経営の専門家です。
行政書士は、在留資格をはじめとする行政手続の専門家です。
当事務所では双方の視点から、
「更新申請としてどのような説明が必要か」
だけでなく、
「会社としてどのように累積赤字を減らしていくのか」
まで整理します。
当事務所で対応できること
当事務所では、経営管理ビザ更新について、
・直近2期・3期の決算分析
・欠損金、債務超過の確認
・赤字原因の整理
・最新の試算表、月次売上の確認
・今後1年間の事業計画書の作成
・売上・利益計画の作成
・経営改善計画の作成
・債務超過時の「改善の見通しについて評価を行った書面」の作成
・入管から追加資料を求められた場合の対応
などに対応しています。
累積赤字があるものの債務超過ではないケースと、すでに債務超過となっているケースでは必要な対応が異なります。
まず決算書を確認し、現在どの状態にあるのかを整理するところから対応します。
ご依頼の流れ
1.お問い合わせ
現在の在留期限、会社の決算状況、赤字・債務超過について気になっている点をお知らせください。
2.資料確認
直近の決算書、法人税確定申告書、最新の試算表、売上資料等を確認します。
3.財務状況の整理
累積赤字の金額、純資産、債務超過の有無、直近の利益状況などを確認します。
4.赤字原因・改善策のヒアリング
過去に赤字となった原因と、現在行っている改善策、今後の売上見込みについてヒアリングします。
5.事業計画・収支計画の作成
必要に応じて、今後1年間の事業計画書、予想収益を示した資料、経営改善計画等を作成します。
6.専門家書類の作成
債務超過等により専門家評価が必要な場合には、中小企業診断士として「改善の見通しについて評価を行った書面」を作成します。
7.内容確認・納品・申請
決算書、事業計画、申請内容との整合性を確認し、完成した書類を納品します。
ご依頼内容に応じて、在留期間更新許可申請まで対応します。
料金の目安
今後1年間の事業計画書等の作成が必要となる場合は、
事業計画書作成:100,000円(税別)
を目安としています。
債務超過等により「改善の見通しについて評価を行った書面」が必要となる場合は、
改善見通しに関する評価書作成:100,000円(税別)
を目安としています。
事業計画書と評価書をあわせて作成する場合や、更新申請そのものをご依頼いただく場合には、内容を確認したうえで個別にお見積りします。
まとめ|累積赤字があっても「債務超過かどうか」で対応が変わる
経営管理ビザ更新では、会社に累積赤字があるという理由だけで、直ちに更新が不許可になるわけではありません。
重要なのは、
「単年度の赤字」
「累積赤字・欠損金」
「債務超過」
を分けて考えることです。
累積赤字があっても、まだ債務超過ではない場合には、
「今後1年間の事業計画書及び予想収益を示した資料」
によって、今後の事業継続性を説明することになります。
一方、債務超過となった場合には、状況によって、
中小企業診断士や公認会計士等の第三者が、改善の見通しについて評価を行った書面
が必要になります。
したがって、更新前には、
・欠損金はいくらあるか
・純資産はプラスかマイナスか
・前期から改善しているか
・現在は黒字化しているか
・今後利益を確保できる根拠があるか
を確認することが重要です。
「赤字があるから更新は難しい」
と考えるのではなく、
現在の財務状態を正しく把握し、今後どのように改善していくのかを具体的な数字で説明できる状態にしておくこと
が重要です。
関連記事・関連サービス
経営管理ビザ更新で決算書のどこを見られる?中小企業診断士が財務面を解説
経営管理ビザ更新で売上が少ない場合はどうなる?更新申請で確認されるポイント
経営管理ビザ更新で債務超過になった場合、いつまでに解消すべきか?中小企業診断士が解説